
离岸信托设立的核心优势
信托资产与委托人个人财产可能形成法律分隔,但保护效果取决于适用法、设立时间、委托人偿债能力、保留控制权、资产转移程序以及债权、婚姻和税务规则。任何信托均不能用于欺诈债权人或隐匿非法所得。
通过定制化的信托契约(Trust Deed)和意愿书(Letter of Wishes),委托人可精确设定资产的分配条件、时间及比例,避免后代挥霍,确保家族财富按既定意愿长期传承。
妥善设立和注入资产的信托可支持连续管理与按契约分配,但能否减少遗嘱认证程序、如何处理特留份或强制继承规则,须按资产所在地、委托人住所及适用法个案判断。
信托契约是否公开登记取决于司法管辖区和信托类型;即使不向公众公开,受托人仍可能须按反洗钱、制裁、税务信息交换、法院命令或监管要求识别并披露委托人、受益人、保护人和资产资料。
信托的税务结果取决于信托所在地、资产所在地、委托人和受益人的税务居民身份、是否保留权力以及分配方式。不能仅因信托设于离岸司法管辖区就推定免税、递延或优化。
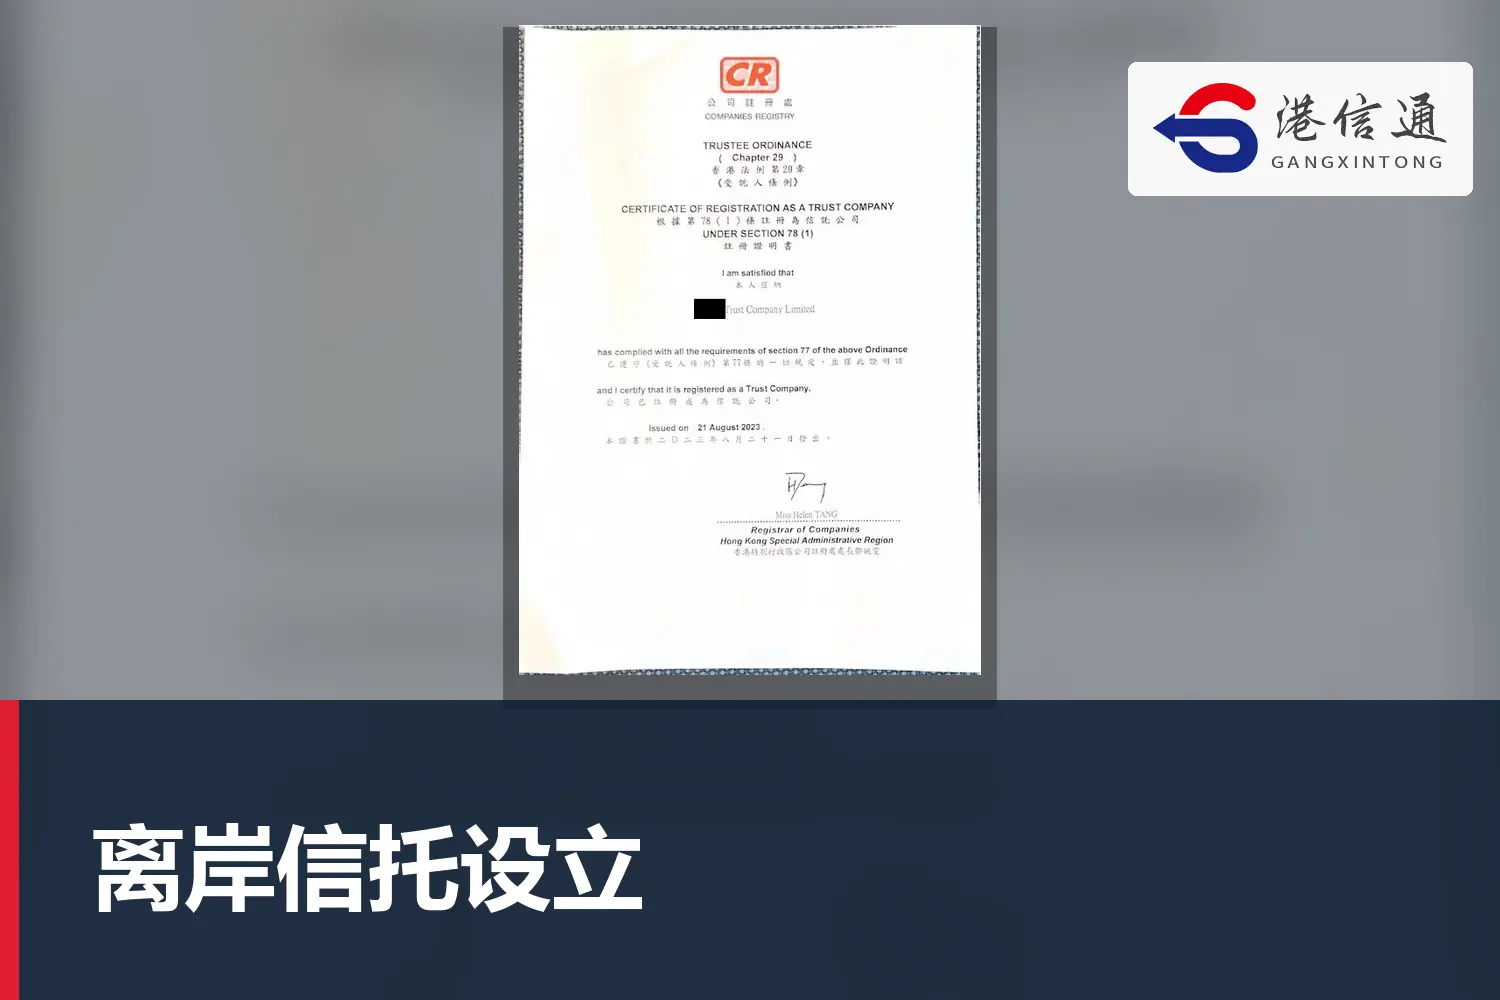
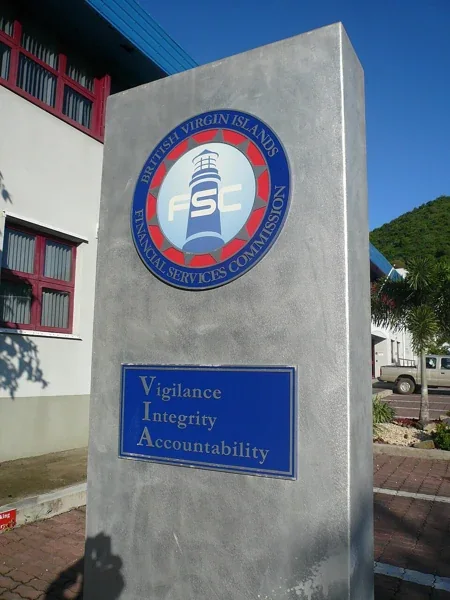
监管依据与边界(最后核验:2026年9月4日):CIMA信托业务监管说明明确区分信托牌照、受限牌照、名义人牌照及私人信托公司登记,并说明持续监管职责;BVI FSC受监管实体目录可用于核验信托及公司服务提供者。设立信托本身不等同于受托人自动取得牌照;是否需要持牌或登记取决于受托人的业务、客户关系、收费模式和当地法例。
离岸信托设立的架构与核心角色
提供初始资产并设立信托的个人或法人。委托人需证明资产来源的合法性,并在设立时将资产的法定所有权转移给受托人。
持有并管理信托资产的持牌信托公司或私人信托公司(PTC)。受托人受托于信托契约,对受益人负有严格的信义义务(Fiduciary Duty)。港信通可协助对接国际顶尖持牌受托机构。
享有信托资产收益权的人员或机构。受益人可以是委托人本人、其家族成员、慈善机构等。受益人可分为固定受益人和全权受益人。
由委托人指定的监督角色,旨在制衡受托人的权力。保护人通常拥有否决受托人特定决定、甚至解任和任命新受托人的权力,确保信托运作符合委托人意愿。
通常在信托架构下设立BVI或开曼公司(BVI/Cayman SPV)作为底层资产持有实体。受托人持有该公司的股份,而公司的日常运营仍可由委托人或其指定董事负责(如BVI VISTA架构)。
离岸信托设立的合规与红线提示
离岸信托设立的常见司法管辖区
BVI VISTA框架主要用于持有符合条件的BVI公司股份,可在信托文件和法定条件范围内调整受托人对底层公司管理的介入程度。委托人或其指定人士能保留哪些权力,须由BVI律师与受托人按具体架构确认,不能概括为绝对控制。
开曼群岛独有的非慈善目的信托。STAR信托可以为特定目的(如持有特定资产、表决权)设立,受益人无权强制执行信托,执行权完全交由指定的执行人(Enforcer),极大增强了资产的稳定性。
依托新加坡严谨的普通法体系和强大的金融监管。适合结合新加坡家族办公室(如13O/13U税务豁免计划)设立,提供极高的司法确定性和亚洲时区的管理便利。
传统的欧洲离岸金融中心,拥有极其完善和历史悠久的信托判例法。适合超高净值家族进行复杂的全球资产配置与跨代财富传承,受托人服务标准极高。
离岸信托设立的申请流程
港信通资深顾问与客户进行深度沟通,明确资产保护、传承或税务筹划目标,量身定制离岸信托架构(选择司法管辖区、信托类型及底层公司结构)。
收集委托人、受益人及保护人的身份证明文件,并对拟注入信托的资产进行严格的资金来源(SOF)和财富来源(SOW)合规审查。
由离岸执业律师起草《信托契约》(Trust Deed),并协助委托人拟定《意愿书》(Letter of Wishes),明确资产分配规则与受托人权限。
根据架构设计,注册成立BVI、开曼或香港等地的底层控股公司(SPV),用于实际持有金融资产、不动产或企业股权。
委托人与受托人正式签署《信托契约》,委托人将象征性初始资金(如100美元)注入信托,标志着离岸信托在法律上正式成立。
协助底层控股公司在国际私人银行开立投资账户,委托人将股权、现金、保单等实质资产合法转移至信托底层公司名下,完成资产注入。
离岸信托设立的所需资料
委托人、受益人、保护人的有效护照高清扫描件、近三个月内的个人地址证明(如水电费账单、银行对账单)。
详细的个人简历(CV)、税务居民身份证明、公司财报、分红决议、房产买卖合同或工资流水等,以证明拟注入资产的合法来源。
详细列明计划转入信托的资产类型及估值,包括现金、上市/非上市企业股权、不动产、大额人寿保单或艺术品等,并提供相应的权属证明文件。
委托人关于信托资产如何管理、投资以及未来如何向受益人分配(如按年龄、按特定事件如结婚/升学)的详细书面指示草案。
离岸信托设立的常见问题(FAQ)
取决于适用法和契约。保留权力及底层公司管理需明确边界,不能一面完全控制资产、一面保证法律税务上完全隔离。
不能作统一保证。资产保护效果取决于信托是否真实设立、资产是否有效转移、委托人设立时的偿债能力、是否存在欺诈债权人意图、保留控制权程度以及相关法域的撤销和追索规则;必须由相关法域律师按资产与债务事实评估。
两者是不同法域的特殊信托制度;应由当地律师核对持有资产、目的、执行与受托责任,不能把名称当作自动控制或资产保护保证。
没有适用于所有司法管辖区的固定总周期。进度取决于受托人尽职调查、财富与资金来源证明、信托文件谈判、底层实体和银行或托管开户,以及资产转移手续;应在选定受托人与法域后取得书面时间表。
法律和受托人政策并不存在适用于所有法域的统一最低资产规模。初始信托财产、受托人最低收费、持续合规成本及可接受资产类型均由信托文件、适用法和受托人决定,应以正式报价和法律税务意见评估成本效益。
依信托契约及适用法判断。可撤销或不可撤销会影响控制与税务,但不可撤销并不保证免于所有债权追索。
信托资料是否进入公开登记册取决于司法管辖区、信托类型与底层实体;“不向公众公开”不等于不披露。受托人仍可能须履行KYC、受益所有权、CRS/FATCA、监管报送、法院命令和执法协作义务。
通常用于向受托人表达意愿,其效力依适用法及文件判断。不能承诺受托人一定照办,重要权利应在契约中适当安排。
是否设置保护人及其权限取决于适用法与信托契约,并非所有信托都必须任命。若设置,应明确其同意、否决、任免受托人或其他保留权力的范围,并评估这些权力对受托人独立性、资产保护和税务定性的影响。
不是。需先判断信托属于金融机构还是非金融实体,再核对申报机构、控制人及账户;FATCA另做判断。 参阅香港税务局AEOI及金融机构分类FAQ。
不是必选。底层公司可能便于集中管理,但增加登记、税务和维护义务,应比较直接持有与SPV的实际成本。
不可以保证。受托人接受政策、产权转移、估值、税务及资产所在地法律均需核对,数字资产还涉及托管和安全。
不是。客户设立安排与服务商许可不同,应核验实际受托机构及许可范围。 参阅开曼CIMA信托业务许可与监管说明。
不能这样理解。CIMA列明私人信托公司登记涉及关联人士,不能当作面向公众的全面信托许可。 参阅开曼CIMA信托业务许可与监管说明。
确认机构法定名称、登记或许可类别、有效状态与业务范围,不能只看商业名称或顾问介绍。 参阅开曼CIMA信托业务许可与监管说明。
家庭成员身份及税务居民信息、财富和资金来源、资产清单与产权文件,复杂控制结构须穿透解释。
在契约和委聘文件中分别规定管理、监督与建议权限,明确冲突、费用和替换程序。
评估婚姻、出生、死亡、居住和税务变化对受益人、分配、意愿书及申报的影响,及时通知受托人。
不应混用。核对产权、托管、签字和对账安排,确保资产记录与信托文件一致。
区分法律文件、受托人、底层公司、托管投资、税务申报及退出费用,并明确收费周期与承担主体。

